
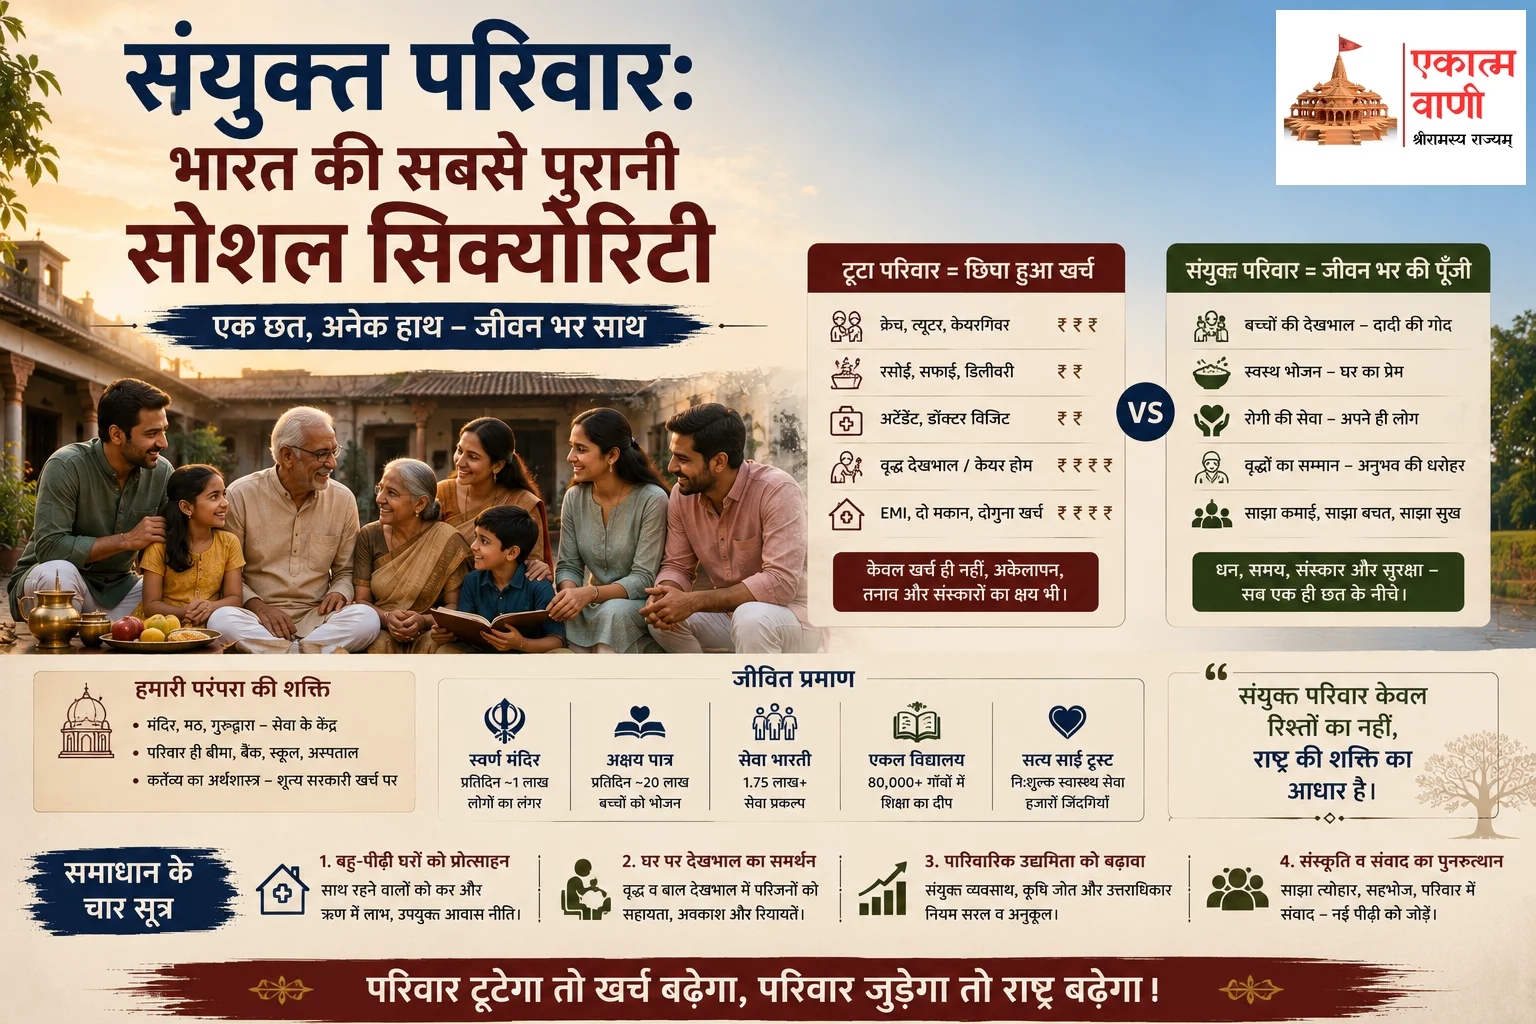
एक शहरी युवा दंपती का मासिक खाता खोलकर देखिए। crèche की फीस। खाना बनाने वाली का वेतन। बर्तन-सफाई की सहायिका। हफ्ते में कई बार food delivery। बीमार पड़ने पर attendant। माता-पिता दूसरे शहर में हैं, तो कभी-कभी वृद्धाश्रम या care-giver का खर्च भी। और इन सबके ऊपर उस flat की EMI, जो इसलिए दूसरा है क्योंकि घर बँट गया।
अब इस पूरी सूची को ध्यान से पढ़िए। बच्चे की देखभाल। भोजन। घर का प्रबंध। रोगी की सेवा। वृद्ध की संगत। इन सब सेवाओं का एक ही नाम हुआ करता था। परिवार।
हमने उस एक संस्था को तोड़ा और उसकी हर सेवा को अलग-अलग बाज़ार से किराए पर लेना शुरू कर दिया। स्नेह का invoice बनने लगा। और विडंबना यह कि इसे हमने प्रगति कहा। यह लेख इसी हिसाब की पड़ताल है। तर्क सीधा है। भारतीय संयुक्त परिवार कोई भावुक रस्म नहीं था। वह एक सुगठित आर्थिक संस्था थी। बीमा कंपनी, बैंक, crèche, वृद्धाश्रम और कौशल विद्यालय, सब एक छत के नीचे। और उसका विघटन मुक्ति नहीं, एक छिपा हुआ कर है। इसे nuclear tax कहिए।
Nuclear Tax: बँटवारे का गुणा-भाग
जब एक संयुक्त परिवार टूटता है, तो खर्च दोगुना नहीं होता। कई गुना होता है।
दो रसोइयाँ, दो फ्रिज, दो वाशिंग मशीन। हर विभाजित इकाई के लिए दोहराया गया पूँजीगत खर्च। दो मकान, दो ऋण, दोगुना ब्याज, जो मध्यम वर्ग की बचत को चुपचाप खा जाता है। और हर वह काम जो साझा श्रम से मुफ्त होता था, अब एक billable service है। मोटा अनुमान लगाएँ तो शहरों में बाल देखभाल और वृद्ध सेवा के बाज़ार विकल्पों पर हर महीने हजारों से लेकर लाखों रुपये तक जाते हैं, परिवार की हैसियत के अनुसार। संयुक्त परिवार में इन्हीं मदों की तात्कालिक लागत लगभग शून्य थी।
पर असली गुणा-भाग पैसे से आगे है। दादी की गोद सिर्फ मुफ्त crèche नहीं थी। वह भाषा, संस्कार और कथाओं की पाठशाला थी। दादा की सलाह सिर्फ मुफ्त consultancy नहीं थी। वह अनुभव की वह पूँजी थी जो निर्णयों को आवेग से नहीं, विवेक से चलाती थी। बुज़ुर्ग घटता हुआ asset नहीं, अनुभव का जलाशय था। इन सबका कोई बाज़ार मूल्य निकालिए तो समझ आएगा कि हमने कितना बड़ा सौदा कितने घाटे में किया।
और एक लागत मानसिक स्वास्थ्य की है। अकेलापन आज महामारी की तरह बढ़ रहा है। पश्चिम में तो एकाकीपन के लिए मंत्रालय तक बनाने पड़े हैं। जिस समाज में हर सुख-दुख बाँटने वाले दस कंधे घर में ही थे, वहाँ therapy का बाज़ार क्यों फैल रहा है, यह प्रश्न अर्थशास्त्रियों को भी पूछना चाहिए।
चूक कहाँ हुई: व्यक्ति और राज्य के बीच गायब परिवार
यह विघटन अपने आप नहीं हुआ। इसकी जड़ में वह नीति-दृष्टि है जो स्वतंत्रता के बाद यूरोप से उधार ली गई। उस दृष्टि में आर्थिक इकाई केवल व्यक्ति है और कल्याण का दायित्व केवल राज्य पर। इन दोनों के बीच परिवार नाम की संस्था नीति की आँख से ओझल है। हमारी योजनाएँ व्यक्ति को लक्ष्य करती हैं, आँकड़े व्यक्ति गिनते हैं, कर व्यवस्था व्यक्ति को इकाई मानती है। जो संस्था सदियों से सामाजिक सुरक्षा का असली ढाँचा थी, वह किसी मंत्रालय के खाते में नहीं आती।
यहाँ एक बात साफ कर दें। यह लेख उन युवाओं पर अपराधबोध डालने के लिए नहीं है जो रोज़गार के लिए शहर या विदेश गए। नगरीकरण और आजीविका की अपनी विवशताएँ हैं। प्रश्न व्यक्ति की पसंद का नहीं, नीति की दिशा का है। विवशता को ही आदर्श बताने वाला विमर्श समस्या है। जब विज्ञापन, सिनेमा और नीति तीनों मिलकर अलग बसने को ही सफलता की परिभाषा बना दें, तो परिवार का टूटना विकल्प नहीं, नियति बन जाता है।
प्राचीन ढाँचा: गृहस्थ अर्थव्यवस्था की धुरी
प्राचीन भारत में यह व्यवस्था कैसे चलती थी, देखिए। गृहस्थ आश्रम केवल जीवन की एक अवस्था नहीं था। वह अर्थव्यवस्था का स्तंभ था। परिवार उत्पादन इकाई था। कृषि हो या शिल्प, कौशल दादा से पोते तक सहज बहता था। महँगे प्रशिक्षण संस्थानों की जरूरत नहीं थी, क्योंकि घर ही ITI था।
श्रेणियों यानी guilds को देखिए। ये विस्तारित पारिवारिक ढाँचे ही थे जो corporate निकायों की तरह काम करते थे। अपनी विधवाओं का भरण, अनाथों की शिक्षा, अकाल में सदस्यों की सहायता। सामाजिक न्याय बाँटने के लिए किसी विभाग की जरूरत नहीं थी, क्योंकि वह कर्ता के धर्म में ही सिला हुआ था। जोखिम बँटा हुआ था, इसलिए कोई अकेला नहीं डूबता था। यह पालने से चिता तक की सामाजिक सुरक्षा थी, शून्य सरकारी खर्च पर।
आज के प्रमाण: जहाँ परिवार बचा, वहाँ पूँजी बची
यह मॉडल आज भी जहाँ बचा है, वहाँ परिणाम बोलते हैं।
भारत के व्यापारिक समुदायों को देखिए। मारवाड़ी, गुजराती, चेट्टियार। इनकी सफलता का रहस्य व्यक्तिगत प्रतिभा से अधिक सामूहिक पूँजी और साझा जोखिम है। युवा उद्यमी का पहला seed funding परिवार से आता है, बिना ब्याज या नाममात्र पर। बही-खाते की जमानत रिश्ता होता है। जो काम आज venture capital और बैंक करते हैं, वह परिवार की बैठक में हो जाता था। असफलता की सूरत में भी उद्यमी सड़क पर नहीं आता था, परिवार की छत उसका risk cover थी। इसीलिए इन समुदायों में उद्यम करने का साहस पीढ़ी दर पीढ़ी बना रहा।
गाँवों में देखिए। जहाँ संयुक्त परिवार टिका है, वहाँ जोत का विखंडन धीमा है। अविभाजित भूमि पर सामूहिक खेती economies of scale देती है, जो अकेले किसान के लिए असंभव है। कृषि संकट के विमर्श में यह पारिवारिक आयाम शायद ही कभी गिना जाता है।
और पश्चिम का अनुभव सामने रखिए। जिन देशों में पारिवारिक ढाँचा सबसे अधिक बिखरा, वहाँ राज्य को सामाजिक कल्याण पर GDP का 20 से 30 प्रतिशत तक झोंकना पड़ता है। वृद्ध सेवा, बाल देखभाल, बेरोज़गारी भत्ते, एकाकीपन के कार्यक्रम। जो काम परिवार मुफ्त करता था, वह राज्य को खरबों में पड़ रहा है। भारत का पारंपरिक मॉडल राज्य की पूँजी को अधोसंरचना और सुरक्षा के लिए मुक्त रखता था। परिवार टूटेगा तो वह बोझ हमारे बजट पर भी उतरेगा। संकेत आने शुरू हो चुके हैं।
एकात्म मानव दर्शन: परिवार पहला वृत्त है
पंडित दीनदयाल उपाध्याय का एकात्म मानव दर्शन इस पूरे विमर्श को दार्शनिक धरातल देता है। दीनदयाल जी व्यक्ति बनाम राज्य के पश्चिमी द्वंद्व को अस्वीकार करते हैं। उनकी दृष्टि में समाज समकेंद्रित वृत्तों का जैविक विस्तार है। व्यक्ति से परिवार, परिवार से समाज, समाज से राष्ट्र, राष्ट्र से विश्व। परिवार पहला वृत्त है। वही व्यक्ति को समष्टि से जोड़ने की पहली पाठशाला है।
मनुष्य केवल अर्थ और काम के पीछे भागती भौतिक इकाई नहीं है। वह धर्म और मोक्ष का भी साधक है। संयुक्त परिवार चारों पुरुषार्थों का संतुलन साधता था। वहीं बालक सीखता था कि अधिकार से पहले कर्तव्य आता है और मेरे से पहले हम।
और दीनदयाल जी की कसौटी यहाँ निर्णायक है। जब राज्य परिवार की भूमिका हड़पता है, तो नागरिक योगदानकर्ता से लाभार्थी बन जाता है। जो राष्ट्र सामाजिक सुरक्षा के लिए परिवार पर निर्भर है, वह स्वावलंबी और स्वाभिमानी नागरिकों का राष्ट्र है। जो इसके लिए केवल राज्य पर निर्भर है, वह आश्रितों का। परिवार वह दुर्ग है जो व्यक्ति को बाज़ार और राज्य, दोनों की अति से बचाता है।
नीति की दिशा: परिवार को नीति की इकाई बनाइए
चार सूत्र।
पहला, आवास नीति बहु-पीढ़ी घरों को प्रोत्साहित करे। माता-पिता के साथ या निकट रहने वालों को कर और ऋण में लाभ। सिंगापुर जैसे देश माता-पिता के पास घर लेने पर अनुदान देते हैं। जो देश परिवार को दर्शन मानता है, वह नीति में इतना तो कर ही सकता है। builders के नक्शों में भी 1BHK के साथ आँगन वाली बहु-पीढ़ी इकाइयों की वापसी हो।
दूसरा, वृद्ध सेवा की पहली नीति संस्थागत आश्रम नहीं, घर पर देखभाल का समर्थन हो। परिजन-देखभाल अवकाश, home-care सेवाओं पर रियायत, देखभाल करने वाले परिजन की सामाजिक मान्यता।
तीसरा, पारिवारिक व्यवसाय और अविभाजित कृषि जोत को उत्तराधिकार और कर व्यवस्था में सरलता मिले, ताकि बँटवारा मजबूरी न बने। परिवार की साझी उद्यमिता MSME नीति में विशेष श्रेणी बने।
चौथा, विमर्श बदलें। पाठ्यक्रम से लेकर सिनेमा तक, संयुक्त परिवार को पिछड़ेपन के चित्रण से मुक्त किया जाए। और जहाँ दूरी अनिवार्य है, वहाँ विस्तारित परिवार के नए रूप गढ़े जाएँ। साप्ताहिक साझा भोजन, साझा कोष, त्योहारों की अनिवार्य वापसी। ढाँचा बदले तो बदले, भाव न टूटे।
निष्कर्ष: घर का हिसाब, देश का हिसाब
संयुक्त परिवार का विघटन आधुनिकीकरण का प्रमाण नहीं, सामाजिक-आर्थिक क्षरण का लक्षण है। वृद्धाश्रमों और crèches की बढ़ती संख्या बाज़ार की सफलता नहीं, हमारे सामाजिक ताने-बाने की पराजय है। हमने वह व्यवस्था तोड़ी जिसमें देखभाल धर्म थी, और वह खड़ी की जिसमें देखभाल बिल है।
विकसित भारत की यात्रा में यह समझना होगा कि परिवार कोई निजी भावुकता नहीं, राष्ट्रीय आर्थिक अधोसंरचना है। उसे सींचना प्रतिगामी नहीं, सबसे दूरदर्शी आर्थिक नीति है।
लेख की शुरुआत उस दंपती के मासिक खाते से हुई थी। अंत इस प्रश्न से कीजिए। अगली पीढ़ी को हम क्या सौंपना चाहते हैं? सेवाओं की सूची, या परिवार?
 Continue With Google
Comments (0)